




Inhalt
Was ist CAPEX?
CAPEX (Capital Expenditure, Kapitalausgaben) bezeichnet Investitionen in langfristige Vermögenswerte, die einem Unternehmen über mehrere Jahre nutzen. Im Gegensatz zu laufenden Betriebskosten werden CAPEX-Ausgaben in der Bilanz aktiviert und über die Nutzungsdauer abgeschrieben, in der Regel linear über 5 bis 20 Jahre je nach Anlagetyp.
In produzierenden Unternehmen ist CAPEX der dominierende Kostentreiber bei Investitionsentscheidungen: neue Fertigungsanlagen, Erweiterungsbauten, Automatisierungstechnik und klassische On-Premise-Softwaresysteme wie ERP oder MES fallen traditionell in diese Kategorie. Die Entscheidung, ob eine Ausgabe als CAPEX oder OPEX behandelt wird, beeinflusst Bilanzkennzahlen, steuerliche Abschreibungen und die Liquiditätsplanung direkt.
CAPEX vs. OPEX: Der Unterschied in der Fertigungspraxis
Die Abgrenzung zwischen CAPEX und OPEX ist nicht nur buchhalterisch relevant, sie verändert auch die Entscheidungsdynamik in Unternehmen erheblich.
| Merkmal | CAPEX | OPEX |
|---|---|---|
| Bilanzierung | Aktiviert, abgeschrieben über Nutzungsdauer | Direkt als Aufwand verbucht |
| Liquiditätswirkung | Hoher Mittelabfluss zum Investitionszeitpunkt | Laufende, planbare Zahlungen |
| Genehmigungsprozess | Investitionsantrag, oft Vorstandsgenehmigung | Budgetroutine, kürzere Entscheidungswege |
| Risiko | Technologierisiko über Abschreibungsdauer | Flexibel anpassbar, kein Bindungsrisiko |
| Typische Beispiele Fertigung | CNC-Maschinen, On-Premise-MES, Produktionshalle | SaaS-MES-Subscription, Instandhaltung, Energie |
Was in der Praxis oft unterschätzt wird: CAPEX-Investitionen binden nicht nur Kapital zum Kaufzeitpunkt, sondern auch Managementaufmerksamkeit über die gesamte Abschreibungsdauer. Eine On-Premise-MES-Installation, die über 10 Jahre abgeschrieben wird, erzeugt in diesem Zeitraum laufende IT-Kosten für Wartung, Updates und Betreuung, die im ursprünglichen Investitionsantrag selten vollständig erfasst werden.

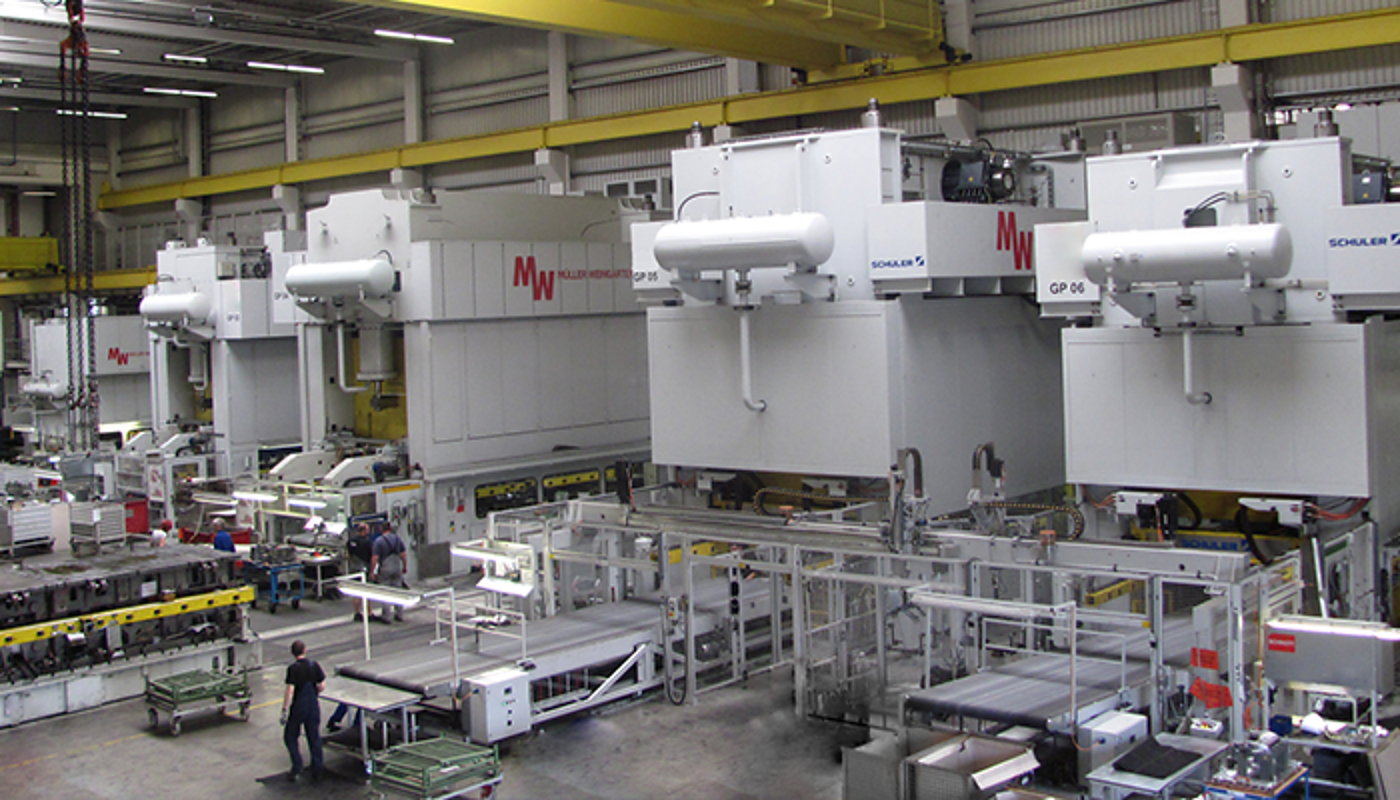
Wie Meleghy Automotive seine Werke mit einer einzigen MES-Plattform verbindet
- Einheitliche MES-Plattform über alle Standorte
- Echtzeit-Transparenz in der Karosseriefertigung
- OEE & Verlustursachen automatisch erfasst
- Skalierung vom Pilot bis zur Serienfertigung
 Case Study
Wie CAPEX in der Fertigung berechnet und bewertet wird
Die Grundformel für CAPEX ist einfach: Anschaffungskosten plus Modernisierungskosten minus Veräußerungserlöse aus ersetzten Anlagen. Der anspruchsvollere Teil ist die Bewertung, ob eine Investition den Kapitaleinsatz rechtfertigt.
Drei Kennzahlen dominieren die CAPEX-Bewertung in der diskreten Fertigung:
Payback-Periode: Wie viele Monate oder Jahre dauert es, bis die Investition durch eingesparte Kosten oder erhöhten Output zurückgeflossen ist. In der Fertigungspraxis wird häufig eine Payback-Periode von unter 24 Monaten als Investitionskriterium gesetzt. MES-Projekte mit SaaS-Modell erreichen diesen Wert regelmäßig schneller als klassische On-Premise-Implementierungen, weil die Initialkosten deutlich geringer sind.
NPV (Net Present Value): Der Barwert aller zukünftigen Cashflows abzüglich der Investition. Ein positiver NPV bedeutet, die Investition schafft Wert über den Kapitaleinsatz hinaus. Entscheidend ist die Wahl des Diskontierungssatzes, der das unternehmensspezifische Risiko widerspiegelt.
ROCE (Return on Capital Employed): Betriebsergebnis geteilt durch das eingesetzte Kapital. Hohe CAPEX-Intensität drückt den ROCE, was bei kapitalintensiven Fertigungsbetrieben ein strukturelles Problem ist und den Druck erklärt, Investitionen in OPEX umzustrukturieren.
Warum die CAPEX-vs-OPEX-Entscheidung bei MES-Systemen heute neu bewertet wird
Klassische MES-Systeme waren CAPEX-Projekte: sechsstellige Initiallizenz, Implementierungskosten durch Systemintegratoren, eigene Serverinfrastruktur, alles aktiviert und über Jahre abgeschrieben. Der Investitionsantrag landete beim CFO, die Genehmigung dauerte Monate, die Implementierung Jahre.
SaaS-MES-Modelle verschieben diese Logik grundlegend. Die monatliche Subscription ist OPEX, kein Investitionsantrag erforderlich, keine Aktivierung in der Bilanz, keine Abschreibung. Der Produktionsleiter kann einen Piloten mit einer Anlage starten, ohne eine Investitionsfreigabe durch den Vorstand einholen zu müssen.
Das verändert die Entscheidungsgeschwindigkeit erheblich. Was früher ein 6-monatiger Genehmigungsprozess war, wird zur Budgetentscheidung auf Abteilungsebene. In der Praxis sehen wir bei SaaS-MES-Einführungen, dass zwischen erstem Kontakt und produktivem System oft weniger als 4 Wochen liegen, weil die organisatorischen Hürden des CAPEX-Prozesses entfallen.
Typische Fehler bei CAPEX-Entscheidungen in der Fertigung
Fehler 1: Total Cost of Ownership unterschätzen. Der Kaufpreis einer Maschine oder eines On-Premise-Systems ist nur ein Teil der tatsächlichen Kosten. Wartung, IT-Betreuung, Updates, Schulungen und schließlich die Ablösung nach Ende der Nutzungsdauer werden im Investitionsantrag regelmäßig zu niedrig angesetzt. Eine realistische TCO-Berechnung über 7 bis 10 Jahre zeigt häufig, dass SaaS-Modelle trotz laufender Kosten günstiger sind.
Wie Abschreibung, Zinsen, Energie und Auslastung zusammen den Preis einer Maschinenstunde ergeben, zeigt der Rechner: Maschinenstundensatz berechnen.
Fehler 2: Technologierisiko nicht einpreisen. Wer heute eine On-Premise-MES-Lösung kauft und über 10 Jahre abschreibt, trägt das Risiko, dass die Technologie in 5 Jahren überholt ist. Bei SaaS entfällt dieses Risiko, weil Updates automatisch und ohne Mehrkosten bereitgestellt werden.
Fehler 3: CAPEX-Projekte ohne Baseline starten. Ohne dokumentierten Ist-Zustand vor der Investition lässt sich der tatsächliche ROI nicht messen. OEE-Wert vor der MES-Einführung, Stillstandszeiten, Ausschussquote: diese Zahlen müssen vor dem ersten Implementierungsschritt erfasst sein, nicht danach.
Fehler 4: Investitionsantrag und Nutzenpotenzial entkoppeln. CAPEX-Anträge konzentrieren sich oft auf Kosten und technische Spezifikationen, nicht auf den operativen Nutzen. Ein Investitionsantrag für ein MES sollte quantifizieren, welcher OEE-Prozentpunkt welchem Euro-Betrag entspricht und ab welcher Verbesserung die Payback-Periode erreicht ist.
Häufige Fragen zu CAPEX
Gilt Software als CAPEX oder OPEX?
Das hängt vom Lizenzmodell ab. Einmalige Softwarelizenzen, die dauerhaft genutzt werden, gelten als CAPEX und werden aktiviert. SaaS-Subscriptions mit laufender Zahlung sind OPEX und werden direkt als Aufwand verbucht. Diese Unterscheidung ist bei MES-Entscheidungen relevant, weil sie den Genehmigungsprozess und die Bilanzwirkung grundlegend verändert.
Wie unterscheiden sich CAPEX-Quoten zwischen Branchen in der Fertigung?
Kapitalintensive Branchen wie Automobilhersteller und Prozessindustrie haben CAPEX-Quoten von 5 bis 10 Prozent des Umsatzes. Zulieferer und diskrete Fertigung liegen typischerweise bei 3 bis 6 Prozent. Diese Unterschiede spiegeln die Anlagenintensität der jeweiligen Fertigungsprozesse wider, nicht die Digitalisierungsbereitschaft.
Wann sollte ein Fertigungsbetrieb CAPEX in OPEX umwandeln?
Wenn Flexibilität wichtiger ist als Eigentumsrechte, wenn die Technologie sich schnell verändert und Obsoleszenzrisiko besteht, oder wenn CAPEX-Budgets begrenzt sind und schnelle Ergebnisse gefragt sind. SaaS-MES ist ein typisches Beispiel, wo der Wechsel von CAPEX zu OPEX operative Vorteile ohne qualitative Einbußen bringt.
Wie SYMESTIC als OPEX-Modell den Einstieg in professionelles MES ohne klassische CAPEX-Hürden ermöglicht, zeigt Cloud MES vs. On-Premise im direkten Kostenvergleich.

Wie ein MES im SaaS-Abo mit OEE und Stillstandsanalyse im eigenen Werk läuft, zeigt eine Live-Demo am eigenen Anwendungsfall.
Ihre Verluste in Euro, gerechnet mit Ihren Zahlen
Im kostenlosen Potentialgespräch (30 Minuten) gehen wir Stillstand, Rüsten und Ausschuss mit Ihnen durch und rechnen die Verluste mit Ihren eigenen Zahlen in Euro um. Keine Softwarevorführung.